Retail-Ready Packaging in the US
Demand for retail-ready packaging is projected to climb through 2023 due to increased penetration in a multitude of store formats. Corrugated boxes will remain the dominant type due to their versatility.
Free Sample Report
Request a free sample of this report and our team will email it to you.
Report Overview
Featuring 25 tables and 34 figures – now available in Excel and Powerpoint! Learn More
Demand for retail-ready packaging is projected to climb through 2023 due to increased penetration in a multitude of store formats. Corrugated boxes will remain the dominant type due to their versatility. Other retail-ready packaging types such as reusable plastic containers compete with corrugated boxes due to advantages such as better aesthetics. Displays will remain the second most used type of retail-ready packaging, with growth driven by value-added features such as high-quality graphics.
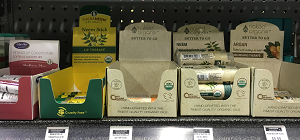
This report encompasses retail-ready packaging that is used by a number of markets in a variety of applications and retail stores. Retail-ready packaging – also known as shelf-ready packaging, display-ready packaging, and pallet-ready packaging – refers to secondary packaging for retail products that arrives in a manner enabling items to go directly from their secondary packaging to the shelf or selling floor without the need for unpacking the inner contents.
Product segments discussed include:
- corrugated boxes
- corrugated displays
- folding cartons
- reusable plastic containers
- pad and shrink film packaging
Excluded from this study are:
- pallets
- permanent retail displays
- corrugated displays requiring more than minimal assembly
- folding cartons for beverage multipacks
- transport containers such as milk crates and bakery trays
- case-ready meat packaging
- shrink film overwraps for multipacks that customers take home
- regular slotted containers that are cut open with sloped side panels
- previously purchased reusable plastic containers
- packaging and transportation services, such as pallet tracking
Market segments discussed in this study include:
- food, which is further segmented by application
- beverage
- nonfood
- EXECUTIVE SUMMARY
- Figure 1-1 | US Retail-Ready Packaging Market
- OVERVIEW
- Key Findings
- Figure 2-1 | Key Trends in the US Retail-Ready Packaging Market
- Packaging Industry Trends
- Manufacturer Efforts to Address Evolving Consumer Values
- Convenience
- Sustainability
- Product Differentiation
- Technology
- Retail-Ready Packaging Trends
- Scope & Current Level of Adoption
- Performance Characteristics & Benefits
- Venues Using Retail-Ready Packaging
- Smart Features
- Consumer Trends
- Consumer Trends Affect Retail-Ready Packaging Use by Retailers
- Consumers Like Food with Premium Characteristics
- Table | Characteristics that Consumers Like to See in Their Foods, 2018
- E-Commerce Increasingly a Preferred Purchase Method
- Table | Reasons that Consumers Shop Online, 2018
- Omnichannel Marketing Drives In-Store Purchases, Especially with Young People
- Table | Shopping Behaviors & Enjoyment by Age Bracket, 2018
- Shopping at Grocery Stores
- Table | Selected Grocery Stores Where Consumers Have Shopped in the Last 4 Weeks, 2016 – 2018
- Shopping at Discount Stores
- Table | Selected Stores Where Consumers Have Shopped in the Last 3 Months, 2008 – 2018
- Environmental & Regulatory Trends
- Sustainability Initiatives & Other Environmental Factors
- Recycling Infrastructure
- Government Regulations
- Global Retail-Ready Packaging Trends
- Market Environment
- Trade
- Tariffs
- Key Findings
- PRODUCTS
- Key Findings
- Figure 3-1 | Key Trends in Retail-Ready Packaging Products
- Retail-Ready Packaging: Demand by Product
- Table | Retail-Ready Packaging Demand by Product, 2008 – 2023
- Corrugated Boxes
- Product Description
- Figure 3-2 | Types of Retail-Ready Corrugated Boxes
- Demand Forecast
- Table | Retail-Ready Corrugated Box Demand by Market, 2008 – 2023
- Opportunities
- Figure 3-3 | Marketing Example: Social Media Used to Promote New Retail-Ready Box Technology
- Suppliers
- Product Description
- Corrugated Displays
- Product Description
- Figure 3-4 | Retail-Ready Corrugated Display Examples
- Demand Forecast
- Table | Retail-Ready Corrugated Display Demand by Market, 2008 – 2023
- Suppliers
- Product Description
- Folding Cartons
- Product Description
- Figure 3-5 | Retail-Ready Folding Carton Examples
- Demand Forecast & Opportunities
- Table | Retail-Ready Folding Carton Demand by Market, 2008 – 2023
- Suppliers
- Product Description
- Reusable Plastic Containers
- Product Description
- Figure 3-6 | Applications for Reusable Plastic Containers
- Demand Forecast & Opportunities
- Table | Retail-Ready Reusable Plastic Container Demand by Market, 2008 – 2023
- Suppliers
- Product Description
- Pad & Shrink Film Packaging
- Product Description & Scope
- Figure 3-7 | Pad & Shrink Film Packaging Examples
- Demand Forecast & Opportunities
- Table | Retail-Ready Pad & Shrink Film Demand by Market, 2008 – 2023
- Suppliers
- Product Description & Scope
- Key Findings
- MARKETS
- Key Findings
- Figure 4-1 | Key Trends in Retail-Ready Packaging Markets
- Retail-Ready Packaging: Demand by Market
- Table | Retail-Ready Packaging Demand by Market, 2008 – 2023
- Food Retail-Ready Packaging
- Demand by Application
- Table | Food Retail-Ready Packaging Demand by Application, 2008 – 2023
- Fresh Produce
- Table | Fresh Produce Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-2 | Fresh Produce Market: Opportunities for Retail-Ready Packaging
- Candy & Confections
- Table | Candy & Confection Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-3 | Candy & Confections Market: Opportunities for Retail-Ready Packaging
- Bakery Products
- Table | Bakery Product Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-4 | Bakery Products Market: Opportunities for Retail-Ready Packaging
- Snack Food
- Table | Snack Food Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-5 | Snack Food Market: Opportunities for Retail-Ready Packaging
- Grain Products
- Table | Grain Product Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-6 | Grain Products Market: Opportunities for Retail-Ready Packaging
- Canned Food
- Table | Canned Food Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-7 | Canned Food Market: Opportunities for Retail-Ready Packaging
- Dairy Products
- Table | Dairy Product Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-8 | Dairy Product Market: Opportunities for Retail-Ready Packaging
- Meat, Poultry, &Seafood
- Table | Meat, Poultry, &Seafood Retail-Ready Packaging Demand, 2008 – 2023
- Figure 4-9 | Meat, Poultry, &Seafood Market: Opportunities for Retail-Ready Packaging
- Frozen Food
- Table | Frozen Food Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-10 | Frozen Food Market: Opportunities for Retail-Ready Packaging
- Pet Food
- Table | Pet Food Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-11 | Pet Food Market: Opportunities for Retail-Ready Packaging
- Other Food Applications
- Table | Other Food Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-12 | Other Food Markets: Opportunities for Retail-Ready Packaging
- Demand by Application
- Beverage Retail-Ready Packaging
- Table | Beverage Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-13 | Beverage Market: Opportunities for Retail-Ready Packaging
- Nonfood Retail-Ready Packaging
- Demand Forecast
- Table | Nonfood Retail-Ready Packaging Demand by Product, 2008 – 2023
- Figure 4-14 | Nonfood Market: Opportunities for Retail-Ready Packaging
- Cosmetics & Toiletries: Opportunities
- Figure 4-15 | Cosmetics & Toiletries Market: Opportunities for Retail-Ready Packaging
- Household Cleaning Products: Opportunities
- Figure 4-16 | Household Cleaning Products Market: Opportunities for Retail-Ready Packaging
- Office Products: Opportunities
- Figure 4-17 | Office Products Market: Opportunities for Retail-Ready Packaging
- Pharmaceuticals: Opportunities
- Figure 4-18 | Pharmaceuticals Market: Opportunities for Retail-Ready Packaging
- Other Nonfood Applications
- Figure 4-19 | Other Nonfood Applications: Opportunities for Retail-Ready Packaging
- Demand Forecast
- Key Findings
- INDUSTRY STRUCTURE
- Key Findings & Industry Composition
- Table | Retail-Ready Packaging Sales by Company, 2018
- Market Share
- Figure 5-1 | US Retail-Ready Packaging Market Share, 2018
- Figure 5-2 | US Retail-Ready Packaging: Leading Supplier, 2018
- Figure 5-3 | US Retail-Ready Packaging: Second Leading Supplier, 2018
- Figure 5-4 | US Retail-Ready Packaging: Co-Third Leading Supplier, 2018
- Figure 5-5 | US Retail-Ready Packaging: Co-Third Leading Supplier, 2018
- Figure 5-6 | US Retail-Ready Packaging: Fifth Leading Supplier, 2018
- Figure 5-7 | US Retail-Ready Packaging: Sixth Leading Supplier, 2018
- Acquisitions & Divestitures
- Table | Selected Acquisitions & Divestitures
- Competitive Strategies
- Figure 5-8 | Advertising Example: Promoting Real Differences
- Marketing Strategies
- Distribution Strategies
- Manufacturing Capabilities
- Importance of Production Diversification
- Package Design Services & Research & Development
- Printing Capabilities
- Figure 5-9 | Production Example: Requirements for Retail-Ready Packaging
- List of Industry Participants
- Key Findings & Industry Composition
- APPENDIX
- Scope
- Table | Relevant Industry Codes
- Table | Relevant HS Codes
- Definitions
- Abbreviations
- Table | Abbreviations & Acronyms Used in Study
- Freedonia Methodology
- Study-Specific Methodology
- Sources
- Associations & Agencies
- Related Studies & Reports
- Macroeconomic Assumptions
- Economic Environment
- Table | Macroeconomic Indicators, 2008 – 2023
- Demographics
- Table | US Population & Households, 2008 – 2023
- Consumer Spending
- Table | US Personal Consumption Expenditures, 2008 – 2023
- Retail Sales
- Table | Retail Sales, 2008 – 2023
- Manufacturers' Shipments
- Table | US Manufacturers' Shipments, 2008 – 2023
- Food Manufacturing Outlook
- Table | Food Manufacturing by Product, 2008 – 2023
- Packaging Industry Outlook
- Table | Packaging Supply & Demand, 2008 – 2023
- Produce Outlook
- Table | Fresh Produce Supply & Demand, 2008 – 2023
- Economic Environment
- Scope